未来の電子機器を支える「low-k誘電材料」とは
スマートフォンやパソコン、IoTデバイスなど、私たちの生活に欠かせない電子機器は日々進化を続けています。その進化の裏側で重要な役割を担っているのが、「low-k誘電材料」です。この材料は、半導体チップ内の電気信号の伝達速度を上げ、同時に消費電力を抑えることで、より高性能で省エネなデバイスの実現に貢献しています。
low-k誘電材料市場の現状と将来予測
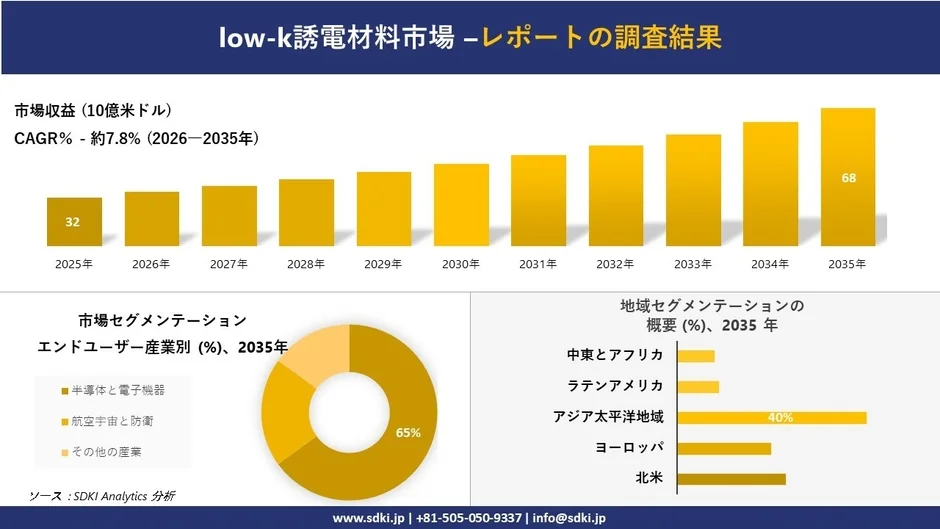
SDKI Analyticsの調査によると、low-k誘電材料市場は2025年に約32億米ドルを記録し、2035年までには約68億米ドルに達すると予測されています。この期間において、市場は約7.8%の年平均成長率(CAGR)で成長する見込みです。
この成長の背景には、持続可能性とエネルギー効率の向上という世界的な課題があります。low-k誘電材料は、チップの消費電力を12~15%削減できるとされており、データセンターの電力消費量削減や、グリーンコンピューティング、低消費電力IoTの実現に不可欠な技術として注目されています。
市場が直面する課題
一方で、low-k誘電材料の製造には高度な成膜技術や集積技術が必要とされるため、高コストが市場の普及を妨げる要因の一つとなっています。例えば、日本では2022年以降の半導体開発に1兆6,880億円の特定資金プログラムが投じられていますが、これは半導体産業の莫大な資本集約度を反映しています。このような高コストは、特に中小企業にとって大きな負担となり、導入の障壁となる可能性があります。
主要プレイヤーの動向と市場セグメンテーション
low-k誘電材料市場では、技術革新に向けた各社の取り組みが活発です。最近のニュースとして、DuPontは2024年11月に開催された「Electronica 2024」で、AIや自動車、高性能アプリケーションを支えるエレクトロニクス製品ポートフォリオを展示しました。また、JSR Corporationは2024年8月にYamanaka Hutechの買収を完了し、高純度化学品分野の能力を強化し、先端半導体製造の需要に対応する体制を整えています。
市場はエンドユーザー産業別に「半導体と電子機器」、「航空宇宙と防衛」、「その他の産業」に分類されます。SDKI Analyticsの分析によると、半導体と電子機器産業が市場全体の65%を占め、最大のシェアを維持すると見込まれています。これは、マイクロチップや民生用電子機器、新興技術分野における精密材料への高い需要に起因します。特に、米国議会が「CHIPS法」に基づき半導体製造能力強化のために約527億米ドルを割り当てていることは、low-k誘電材料の需要を直接的に押し上げる要因となっています。
地域別の市場概況
北米市場は、「CHIPS法」に基づく投資や半導体製造部門の拡大、高度な電子機器への需要増を背景に、堅調な成長を続けています。半導体工業会(SIA)の報告では、2022年には世界全体で1兆個を超える半導体が販売されており、low-k誘電材料のような関連材料の需要の高さがうかがえます。
日本のlow-k誘電材料市場もまた、高度な半導体製造技術、政府による支援、そして通信やAI関連ハードウェア分野の発展により、急速に拡大しています。日本政府は半導体を経済安全保障上の重要資源と位置づけ、国内生産能力強化のために総額2兆円の予算を投じる計画を進めています。
市場を牽引する主要企業
世界のlow-k誘電材料市場における主要なプレイヤーには、DuPont、Dow Inc.、Merck KGaA、BASF SE、Air Productsなどが挙げられます。また、日本市場においては、JSR Corporation、Showa Denko Materials、Mitsubishi Gas Chemical、Shin-Etsu Chemical、ZEON Corporationがトッププレイヤーとして活動しています。
詳しい市場調査レポートについて
low-k誘電材料市場に関するさらなる詳細な洞察は、以下のSDKI Analyticsの市場調査レポートで確認できます。
low-k誘電材料は、これからの高性能かつ環境に優しい電子機器の発展に不可欠な技術です。その進化が、私たちのデジタルライフをさらに豊かにしていくことでしょう。