はじめに:見えないところで私たちの生活を支える技術
スマートフォンでサクサクとアプリを動かしたり、AIが複雑な計算を瞬時にこなしたり、自動運転車が安全な走行を支えたり。これら現代のデジタルライフを豊かにする技術の裏側には、高性能な半導体が存在します。しかし、半導体がより小さく、よりパワフルになるほど、避けて通れないのが「熱」の問題です。この熱を効率的に逃がすために不可欠なのが、「ICパッケージ用熱伝導グリース」という材料です。
ICパッケージ用熱伝導グリースは、半導体のチップ(ダイ)と、その熱を外に逃がすための部品(ヒートスプレッダーなど)との間に塗布されるペースト状の材料です。このグリースが、肉眼では見えない微細な隙間を埋めることで、チップから放熱部品への熱の伝わりを格段に良くし、半導体の性能を最大限に引き出し、長期的な信頼性を保つ役割を担っています。このような材料は「熱界面材料(TIM:Thermal Interface Material)」とも呼ばれ、特にチップとパッケージリッド間の一次的な熱管理(TIM1)や、その周辺で利用されるTIM1.5界面で用いられます。
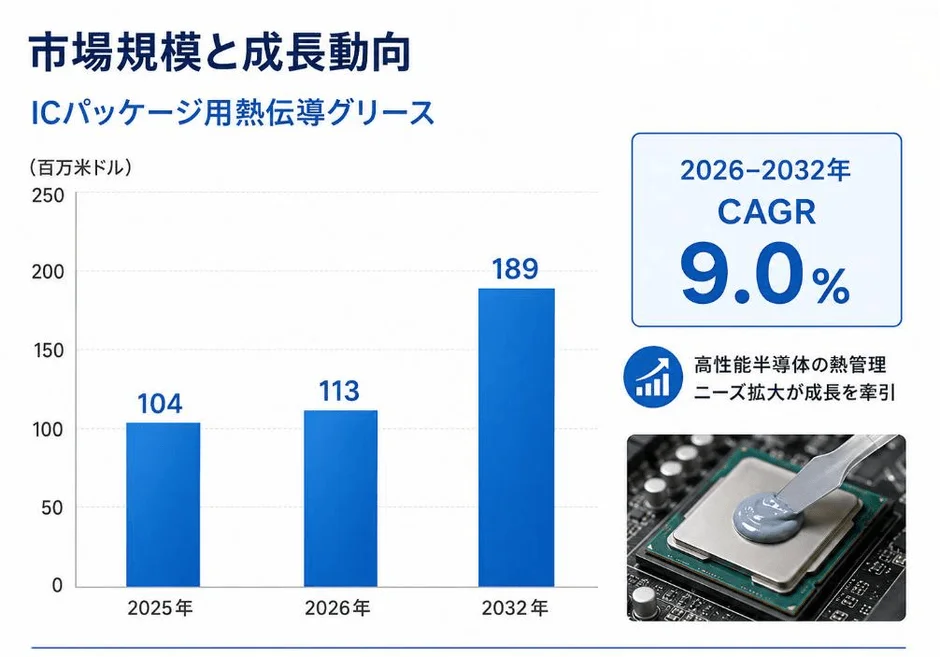
市場は右肩上がり!2032年には約1.89億ドル規模へ
高性能半導体の需要拡大に伴い、ICパッケージ用熱伝導グリースの市場も大きく成長しています。LP Informationの最新調査レポートによると、世界のICパッケージ用熱伝導グリース市場規模は、2025年の約1億400万米ドルから、2026年には約1億1,300万米ドルに増加し、さらに2032年には約1億8,900万米ドルに達する見込みです。2026年から2032年までの年平均成長率(CAGR:Compound Annual Growth Rate)は9.0%と予測されており、この分野がいかに注目されているかがうかがえます。
高性能化が進む半導体を熱から守る:製品の分類と応用分野
ICパッケージ用熱伝導グリースは、その特性によっていくつかの種類に分けられます。主な分類は以下の通りです。
-
基材別: シリコーン系と非シリコーン系があります。シリコーン系は、温度安定性や柔軟性に優れ、電子機器の熱管理で広く利用されています。非シリコーン系は、シリコーン成分の揮発による汚染(シロキサン汚染)を避けたい用途や、特定の材料との適合性が求められる場合に適しています。
-
電気特性別: 絶縁型と導電型に分けられます。絶縁型は、アルミナや窒化ホウ素などのフィラー(充填剤)を使用し、熱を伝えつつ電気は通さない特性を持ちます。導電型は、銀などの高熱伝導・導電性フィラーを利用し、電気的に許容される環境でより低い熱抵抗を実現します。
これらのグリースは、私たちの身近なものから産業の基盤まで、幅広い分野で活用されています。
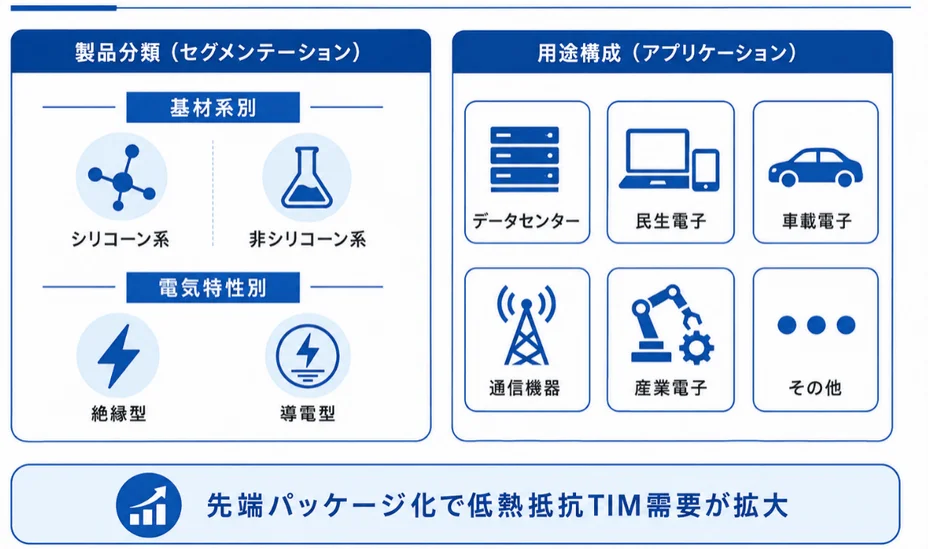
特に成長が著しいのは、AIプロセッサや高性能CPUを搭載するデータセンターです。電力密度の上昇により、チップから発生する熱の管理が非常に難しくなっているため、低熱抵抗の熱伝導グリースが不可欠です。その他、薄型化と放熱効率が求められる民生電子機器、温度サイクルや振動、長期寿命が重視される自動車電子機器、高出力での連続運転に対応する通信機器や産業電子機器など、多岐にわたる分野でその重要性が増しています。
世界の技術をリードする主要メーカーと競争の焦点
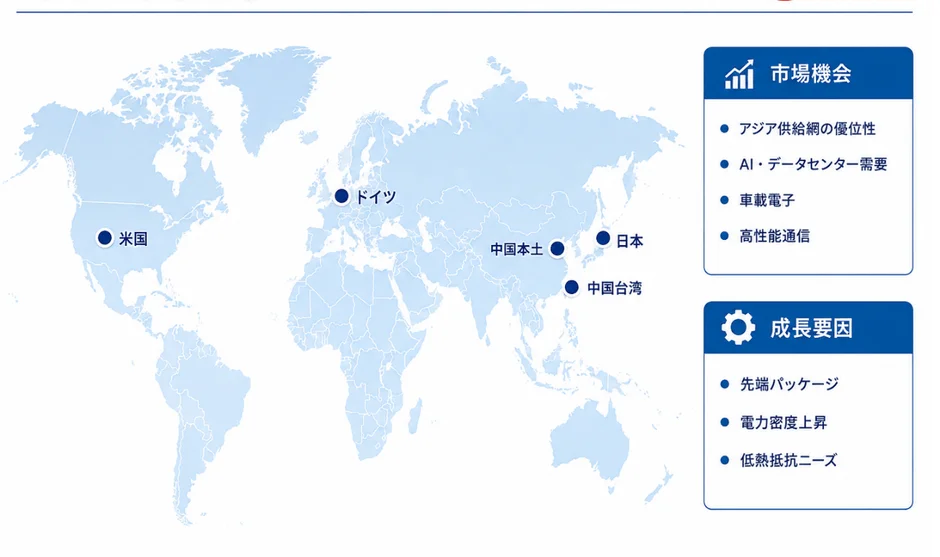
ICパッケージ用熱伝導グリース市場には、Heraeus Electronics(ドイツ)、Dow(米国)、Shin-Etsu Chemical(日本)、Momentive Performance Materials(米国)、NAMICS(日本)、Parker Hannifin(米国)、Qnity Electronics(米国)、GTA Material(台湾)、Darbond Technology(中国)といった主要メーカーが参入しています。これらの企業は、ドイツ、米国、日本、台湾、中国に拠点を持ち、国際的な電子材料メーカーやシリコーン材料メーカー、そしてアジアの専門電子材料メーカーが市場を形成しています。
この市場での競争は、単に「熱をどれだけ伝えられるか」という熱伝導率の高さだけではありません。より重要なのは、実際に半導体と放熱部品の間でどれだけ熱抵抗を低減できるか、そして以下の点です。
-
薄膜塗布性: 非常に薄く均一に塗布できるか。
-
ポンプアウト耐性: 熱サイクルによってグリースが界面から押し出されるのを防ぐ性能。
-
オイルブリード: グリース中のオイル成分が分離・滲み出る現象を抑える性能。
-
長期熱サイクル信頼性: 長期間にわたる温度変化に耐えうるか。
-
電気特性: 絶縁性や導電性が適切に保たれるか。
例えば、Dowの材料はベアダイ・リッドレスCPU向けにポンプアウト耐性を重視し、MomentiveのSilCoolシリーズは低オイルブリードと低イオン不純物を重視しています。これは、競争の軸が熱伝導率単独から、材料の信頼性、製造プロセスへの適合性、そして半導体パッケージとの共同開発へと広がっていることを示しています。
製造の裏側:産業チェーンと技術開発の難しさ
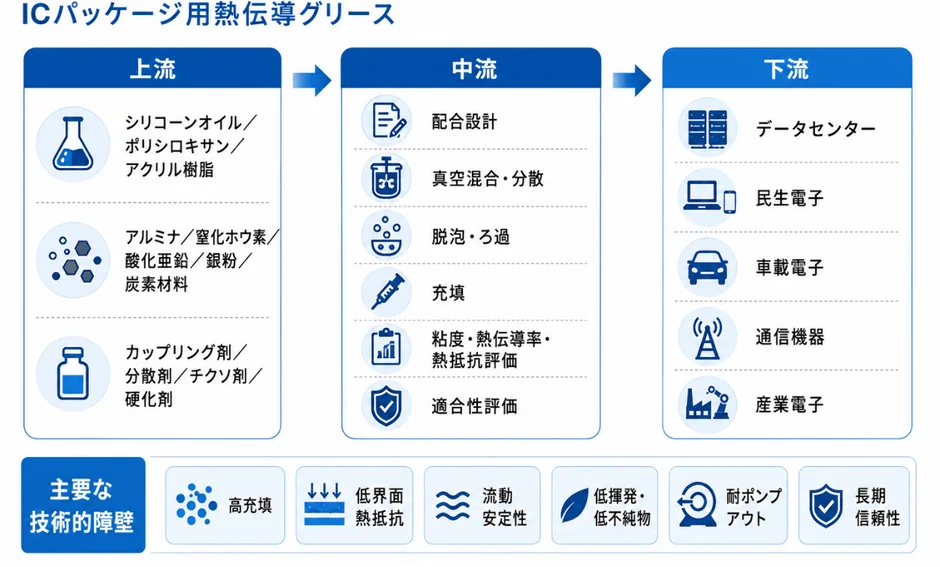
ICパッケージ用熱伝導グリースが私たちの手元に届くまでの過程は、複雑な産業チェーンによって支えられています。
-
上流: シリコーンオイル、ポリシロキサン、アクリル樹脂などの基材、アルミナ、窒化ホウ素、酸化亜鉛、銀粉などの熱伝導フィラー、そしてカップリング剤、分散剤、チクソ剤、硬化剤といった添加剤が供給されます。
-
中流: これらの原材料を精密に配合し、真空混合・分散、脱泡、ろ過、充填といった工程を経て製品が作られます。この段階では、粘度、熱伝導率、熱抵抗、不純物、ポンプアウト耐性、長期信頼性などの厳格な評価が行われます。特に、グリースの粘度や流れやすさが安定していること(レオロジー安定性)は、均一な塗布に不可欠な要素です。
-
下流: 完成した熱伝導グリースは、データセンター、民生電子、自動車電子、通信機器、産業電子向けの高出力ICパッケージに利用されます。
この分野の技術開発には高い障壁があります。高熱伝導フィラーの最適な配合、ミクロンレベルでの微粒子分散、低界面熱抵抗の実現、レオロジーの安定性、不純物や揮発成分の厳密な管理、そして長期的なパッケージ信頼性の確保が求められます。特に、AIプロセッサや高性能CPUといった先端パッケージでは、より高い熱流束に対応するため、材料自体の熱伝導率だけでなく、薄い界面、良好な濡れ性、低い接触熱抵抗、高いポンプアウト耐性を同時に実現することが不可欠です。高いフィラー充填率は熱伝導率を高める一方で、粘度や加工性を難しくするため、熱性能と塗布工程のバランスが重要となります。
未来を拓く市場機会と今後の技術トレンド
ICパッケージ用熱伝導グリース市場は、今後数年間も成長を続けると見られています。AIコンピューティングインフラの拡大、半導体電力密度の上昇、先端パッケージの発展、自動車電子の高性能化、通信・産業設備の高度化がその主要な成長要因となるでしょう。
技術開発は、公称熱伝導率の向上だけでなく、実際の界面熱抵抗の低減に重点が置かれると予想されます。具体的には、より薄い界面、高いフィラー効率、低揮発・低イオン不純物、優れた熱サイクル安定性、そして各パッケージ構造に最適化された専用配合へと発展していくでしょう。例えば、Qnityが2026年に発表した新しい熱管理材料も、AIや高出力電子用途を対象としており、電力密度の上昇が熱伝導グリースの総合性能要求を高めていることを示しています。
地域別に見ると、世界のメーカーは主に北米、欧州、アジアに分布しています。アジアは世界の半導体製造・パッケージにおいて重要な地域であり、北米ではAIコンピューティングやデータセンターの需要が強く、欧州・日本では自動車、産業、高信頼電子分野が重要な市場となっています。中国の材料メーカーも、半導体パッケージや自動車電子、民生電子のサプライチェーンを背景に、市場への参加を拡大する可能性があります。
詳細なレポートについて
本記事で紹介したICパッケージ用熱伝導グリース市場に関する詳細な情報にご興味のある方は、LP Informationが発行するレポートをご参照ください。
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
-
日本語サイト: https://www.lpinformation.jp/
-
電子メールアドレス: info@lpinformationdata.com